
Costo de seguro de jardinería
Entendiendo tu seguro para negocios de jardinería los costos facilitan la planificación de su presupuesto y la protección de su sustento ante accidentes, pérdida de equipos o demandas. Insurance Canopy ofrece opciones de cobertura económicas y personalizables diseñadas específicamente para jardineros, para que obtenga la protección que necesita para proteger y hacer crecer su negocio.
¿Cuánto cuesta el seguro de jardinería?
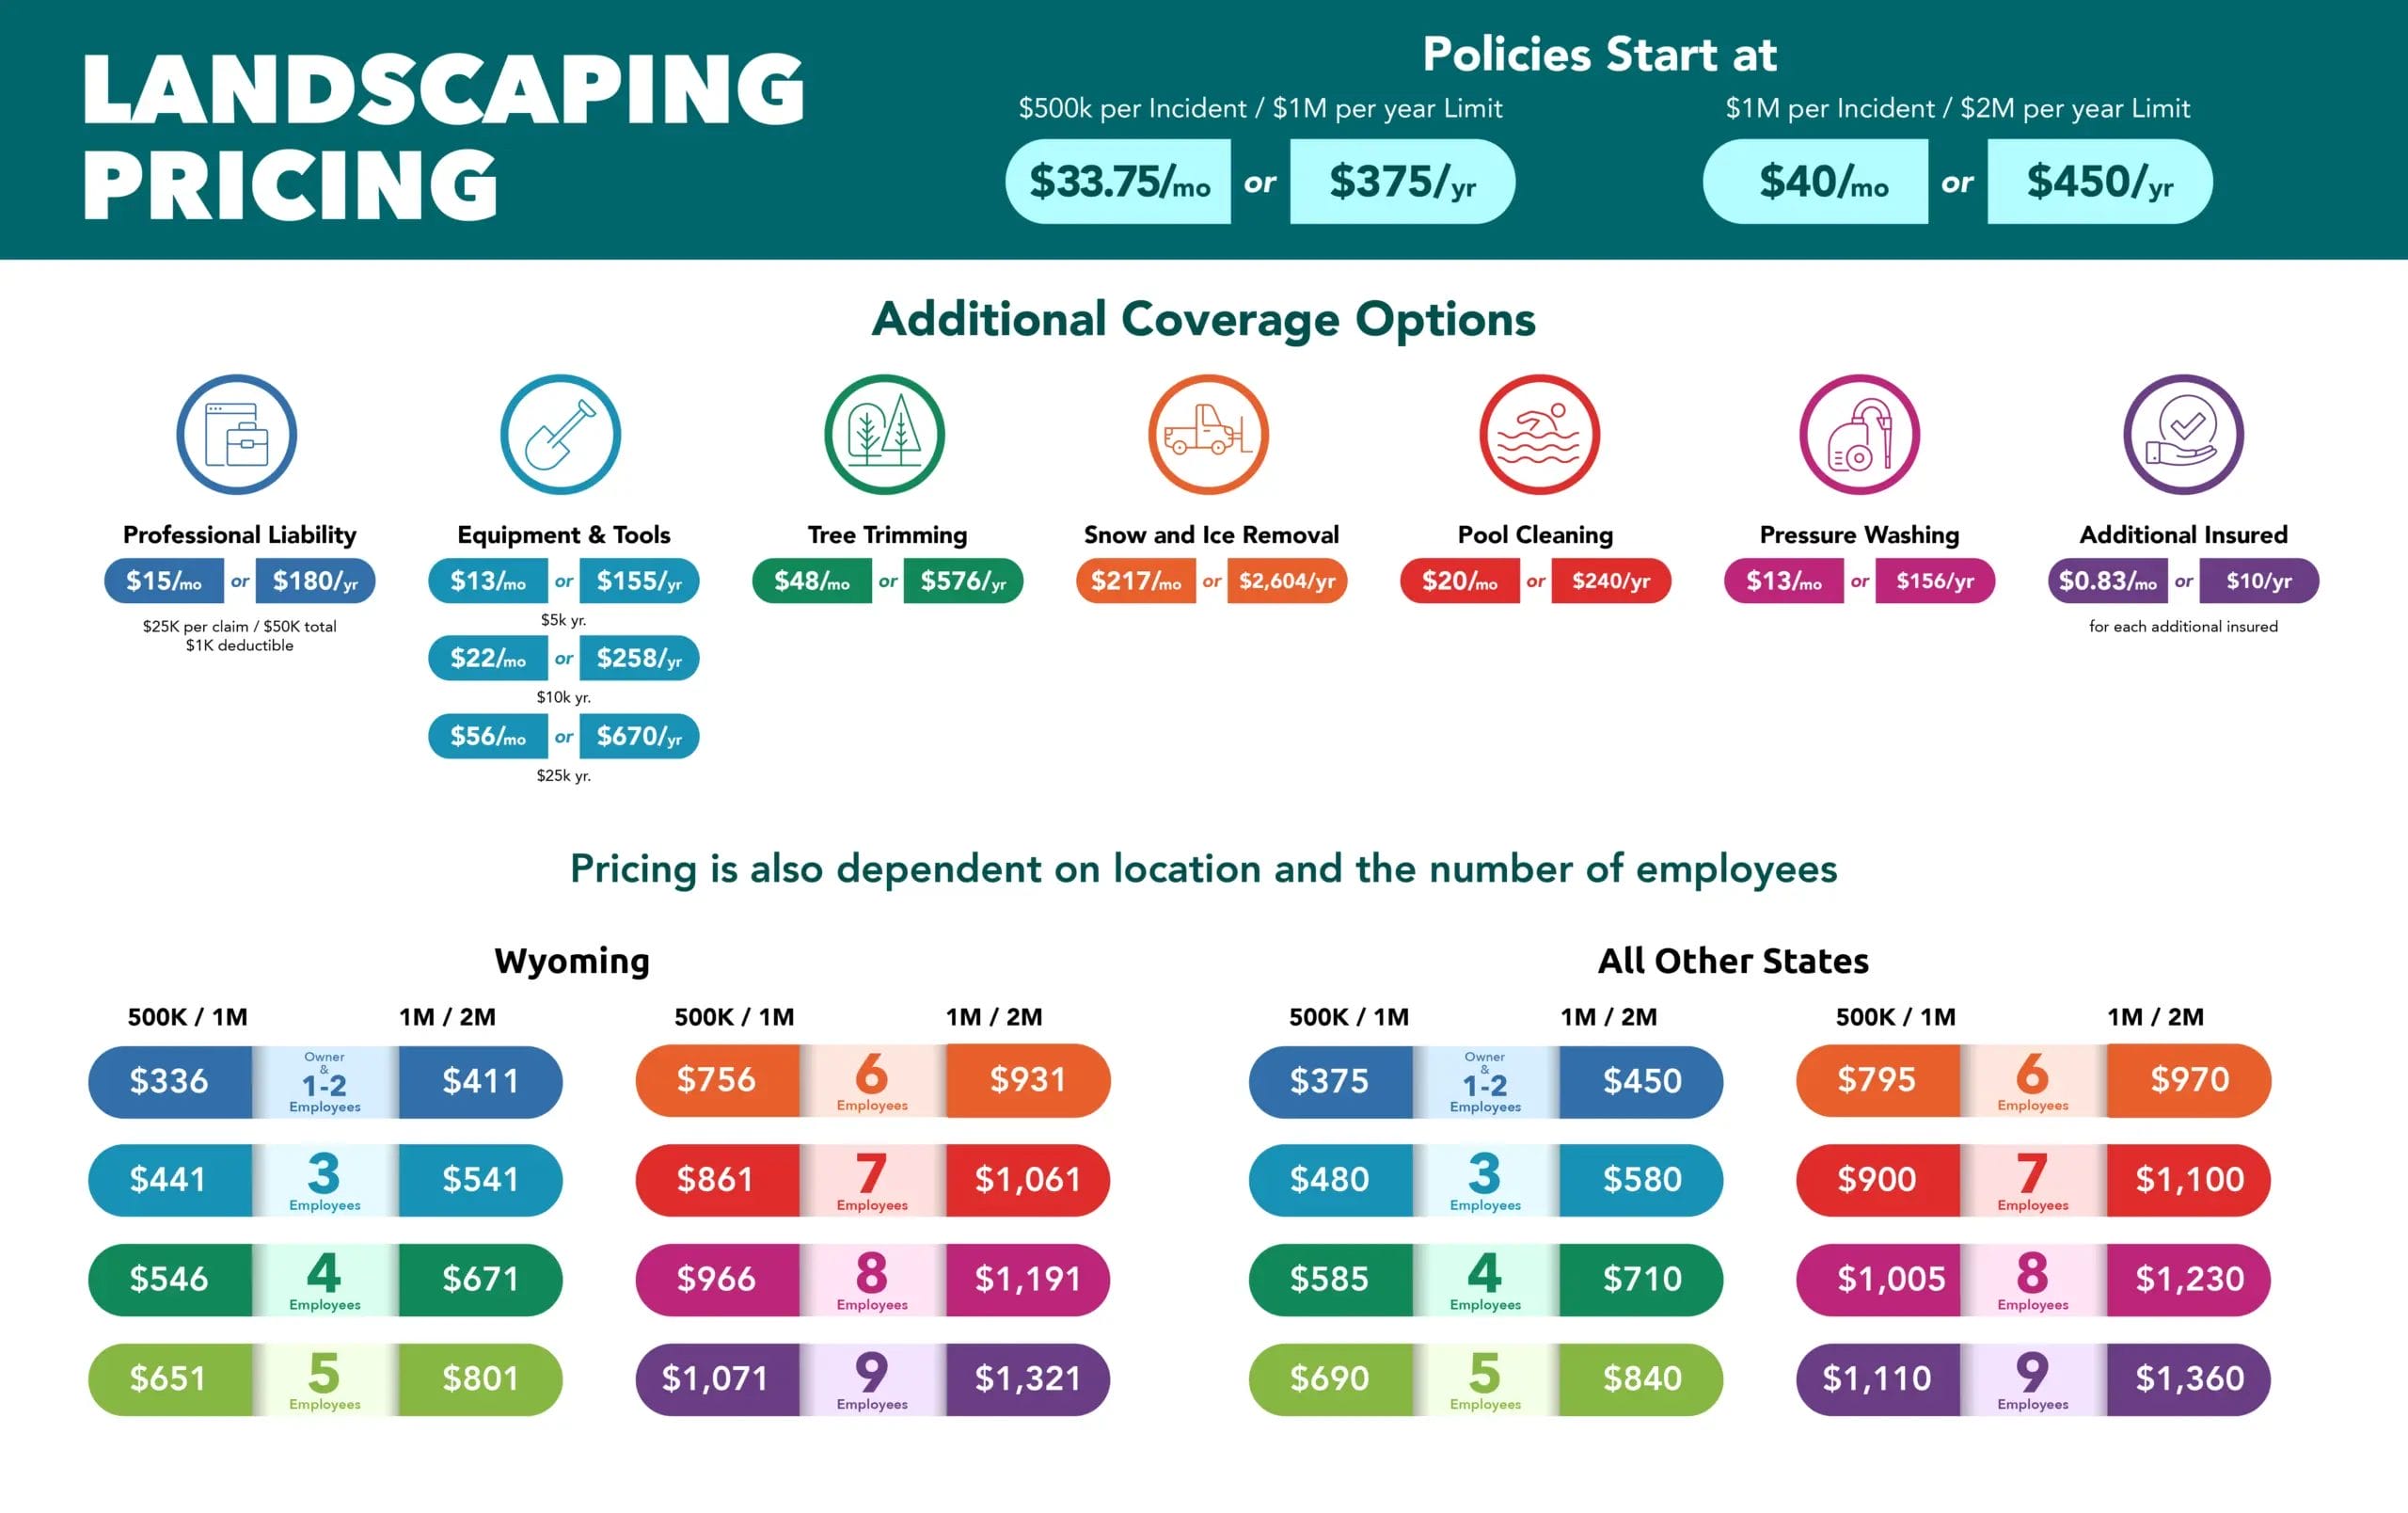
Seguro de jardinería con Insurance Canopy comienza a partir de $33.75 al mes o $375 al año. En comparación con el promedio de la industria ($1,000+ al año), Insurance Canopy es uno de los planes más competitivos del mercado, por lo que puedes gastar una mayor parte de tus ingresos ganados con esfuerzo en hacer crecer tu negocio y no en primas de seguros.

¿Qué tipos de planes de pago están disponibles?
Insurance Canopy ofrece opciones de pago flexibles, incluidos planes mensuales o anuales. Elija el que mejor se adapte a su presupuesto y calendario.
Pagos mensuales son ideales para los profesionales del cuidado del césped que necesitan precios más bajos ahora. En lugar de pagar todo de golpe, puede dividir su prima en plazos. También puede preferir una cobertura mes a mes si su trabajo es estacional.
Pagos anuales son ideales para los paisajistas que valoran el ahorro a largo plazo y quieren disfrutar de 365 días de tranquilidad.
Pagos mensuales:
✔️ El monto total de la póliza básica asciende a $405 para el año
✔️ Paga la prima de tu seguro en cuotas mensuales
✔️ Ideal para empresas con un flujo de caja más limitado
Pagos anuales:
✔️ Póliza básica equivalente a $31,25 al mes si se paga anualmente
✔️ Ahorra hasta 7,51 TP3T con un solo pago por adelantado
¿Cuánto cuesta cada tipo de cobertura?
Seguro de responsabilidad civil general: desde $33,75 al mes o $375 al año (hay límites más altos disponibles)
Esta cobertura puede protegerlo de pagar de su bolsillo por daños o perjuicios que cause a otros sin intención. Esto incluye situaciones como lesiones por resbalones y caídas de clientes o personas que no sean empleados y daños a la propiedad del cliente.
Las pólizas de responsabilidad civil general para jardinería de Insurance Canopy incluyen:
- Cobertura de responsabilidad civil general
- Cobertura de productos y operaciones completadas
- Exceso por daños personales y publicitarios
- Cobertura por daños a locales rentados
Pólizas que incluyen límites de $500,000 por incidente (ocurrencia) y $1 millón en total (agregar) a partir de $33,75 al mes o $375 al año. Pólizas con límites máximos que incluyen $1 millón por incidente y La cobertura total de $2 millones comienza en $40 al mes o 1 TP4T450 al año.
Cobertura de equipos y herramientas (transporte terrestre): $13 – $56/mes
Esta cobertura opcional puede ayudarte a pagar la reparación o el reemplazo de tu equipo comercial en caso de robo o daños. También se conoce como seguro de transporte terrestre, está diseñado para cubrir las herramientas y equipos portátiles que usas, como cortacéspedes, tijeras de podar e incluso computadoras portátiles.
Esta cobertura no se aplica a vehículos, remolques, daños por desgaste natural ni desapariciones misteriosas.
Hay tres niveles de cobertura de herramientas, y todos incluyen un Deducible de $500:
- Nivel 1: Límite de $5,000 para $13 al mes o $155 al año
- Nivel 2: Límite de $10,000 por $22/mes o $258/año
- Nivel 3: Límite de 25 000 $ para 56 $ al mes o 670 $ al año
Cobertura de responsabilidad civil profesional: +$15 al mes o $180 al año
Responsabilidad Profesional, también conocido como cobertura de errores y omisiones, es una cobertura opcional diseñada para proteger a los propietarios de empresas contra pérdidas financieras derivadas de errores, equivocaciones, omisiones o negligencia en sus servicios profesionales.
Los límites de cobertura de esta cobertura adicional de responsabilidad profesional son $25 000 por siniestro y $50 000 en total, con un Deducible de $1,000.
Seguro de responsabilidad cibernética: +$8.25 – $12.50/mes
Si almacenas datos de contacto de clientes de forma digital, aceptas reservas a través de tu sitio web o aceptas pagos digitales por tus servicios, podrías ser blanco de ciberdelincuentes. Seguro de responsabilidad civil cibernética está diseñado para protegerte de las consecuencias financieras al cubrir cosas como:
- Honorarios periciales
- Honorarios legales si los clientes afectados demandan
- Recuperación y restauración de datos y sistemas
- Notificaciones de brecha de datos si su sistema de reservas es hackeado
- El ransomware o la ciber extorsión exige un pago para desbloquear tus archivos
- Gastos por interrupción de actividad comercial si su sitio web o sistema de pago se cae
Hay dos niveles de cobertura para responsabilidad cibernética, y ambos incluyen un deducible de $1,000.
Poda de árboles: +$48/mes o +$576/año
El seguro de responsabilidad civil para poda de árboles es una cobertura opcional que amplía su póliza de seguro de jardinería existente. Está diseñado para cubrir reclamaciones de terceros relacionadas con el trabajo en árboles, como si una rama podada cae sobre el automóvil de un cliente o un transeúnte se lastima al tropezar con una pila de ramas cortadas.
Este complemento cubre la poda, el corte y la conformación de setos y árboles de hasta 30 pies. Sin embargo, excluye remociones, trituración de tocones, trabajos de arboricultura y poda de árboles a menos de 15 pies de líneas eléctricas.
Remoción de nieve y hielo: $217/mes o $2,604/año
Diseñado para empresas de cuidado de césped que ofrecen servicios residenciales de retirada de nieve, seguro de remoción de nieve y hielo la cobertura está diseñada para cubrir la remoción de nieve en viviendas unifamiliares, entradas para vehículos y pequeños complejos multifamiliares.
Los servicios para propiedades comerciales y vías públicas no están cubiertos bajo este endoso.
Mantenimiento de piscinas y estanques: +$20/Mes o +$240/Año
Esta cobertura está diseñada para cubrir la limpieza de piscinas, tratamientos químicos y reparaciones básicas de bombas y filtros. También puede ayudar a protegerlo contra reclamaciones costosas si usted o un empleado dañan accidentalmente la piscina o el equipo de piscina de un cliente durante el servicio.
Lavado a presión: +$13/mes o +$156/año
Esta cobertura protege a los jardineros y otras empresas de paisajismo que puedan ofrecer servicios de lavado a presión para entradas de vehículos, cercas, patios y paredes exteriores residenciales. Sin embargo, solo debe limpiar superficies de menos de dos pisos de altura y utilizar productos químicos no tóxicos a base de agua.
Asegurados adicionales: $0.83/mes o $10/año
Para algunos trabajos de jardinería, necesita agregar a clientes, administradores de propiedades o contratistas a su póliza de responsabilidad civil. Cuando agrega un asegurado adicional a su póliza de jardinería, usted extiende ciertas protecciones a esa parte, para que puedan recibir cobertura si son nombrados en un reclamo o demanda debido a su trabajo.
La mayoría de los jardines botánicos, asociaciones de propietarios (HOA) y propiedades comerciales exigen que los agregues como asegurados adicionales antes de realizar trabajos de jardinería en el lugar. Con Insurance Canopy, puedes agregar asegurados adicionales en cualquier momento desde tu panel del cliente.
Cada asegurado adicional cuesta $10 al año.
Compensación para trabajadores: Las tarifas varían
Si tienes empleados y alguien de tu equipo se lastima en el trabajo, compensación para trabajadores está diseñado para pagar su atención médica y reemplazar parte de sus salarios perdidos mientras se recuperan.
Esta es una cobertura adicional opcional, pero debido a que las leyes de compensación para trabajadores difieren de un estado a otro (y la mayoría de los estados la exigen incluso si tiene un solo empleado), sus límites de cobertura y costos dependen de los requisitos específicos de su estado.
Seguro de auto comercial: Las tarifas varían
Por lo general, su seguro de auto personal no cubrirá accidentes o daños que ocurran mientras usa su vehículo habitual para fines laborales. Por lo tanto, si usa un vehículo para hacer cosas como transportar suministros, transportar bandejas de flores y herramientas, o realizar otras tareas de trabajo, necesita seguro de auto comercial.
La cobertura de automóviles comerciales es un complemento opcional y se aplica a:
- Gastos legales si te demandan
- Reparaciones de su vehículo de trabajo después de un accidente
- Reparaciones a la propiedad de terceros dañada en un accidente
- Costos médicos si otras personas (que no son empleados) se lesionan
Cada estado tiene sus propias regulaciones y normas de seguro de auto, por lo que sus límites de cobertura y costos variarán de un estado a otro.
Bonos de paisajismo: las tarifas varían
Algunos clientes o gobiernos locales pueden exigirle que cuente con una fianza antes de poder empezar a trabajar. Una fianza de jardinería es como una promesa de que terminará el trabajo según lo acordado y cumplirá con todas las reglas o normativas.
Si algo sale mal y se presenta un reclamo, la compañía de fianzas le paga al cliente, কিন্তু su negocio deberá reembolsarle a la compañía de fianzas. Común tipos de bonos de jardinería incluir:
- Fianzas para licencias y permisos: Algunos estados o municipios exigen estos documentos para asegurarse de que tu negocio de jardinería cumpla con las leyes y normativas locales
- Fianzas de contratista: Ayuda a proteger a sus clientes si un trabajo de jardinería o plantación no se termina como lo prometió
- Fianzas de servicios comerciales: Puede cubrir el robo por parte de empleados si uno de sus empleados roba herramientas, plantas o dinero mientras trabaja en la propiedad de un cliente
Las tasas de los bonos varían, pero a menudo Del 1% al 15% del monto total del bono.

¿Todavía tienes preguntas sobre nuestras políticas? No dudes en contactar a nuestros agentes de seguros con licencia. Estamos disponibles de lunes a viernes de 8 a. m. a 8 p. m. ET.
¿Qué factores afectan el costo del seguro de responsabilidad civil para jardinería?
Límites de responsabilidad
Los límites base de responsabilidad civil general más altos significan costos de primas iniciales más elevados.
Tamaño de la empresa
Más empleados significan más posibilidades de lesiones en el lugar de trabajo, lo que aumenta los costos de compensación laboral y responsabilidad civil.
Coberturas opcionales y servicios ofrecidos
Ofrecer servicios adicionales, como poda de árboles o remoción de nieve y hielo, requiere cobertura adicional. Agregar coberturas opcionales aumenta el costo de su prima, pero fortalece su póliza base.
Factores que influyen en el costo del seguro de responsabilidad civil para jardinería
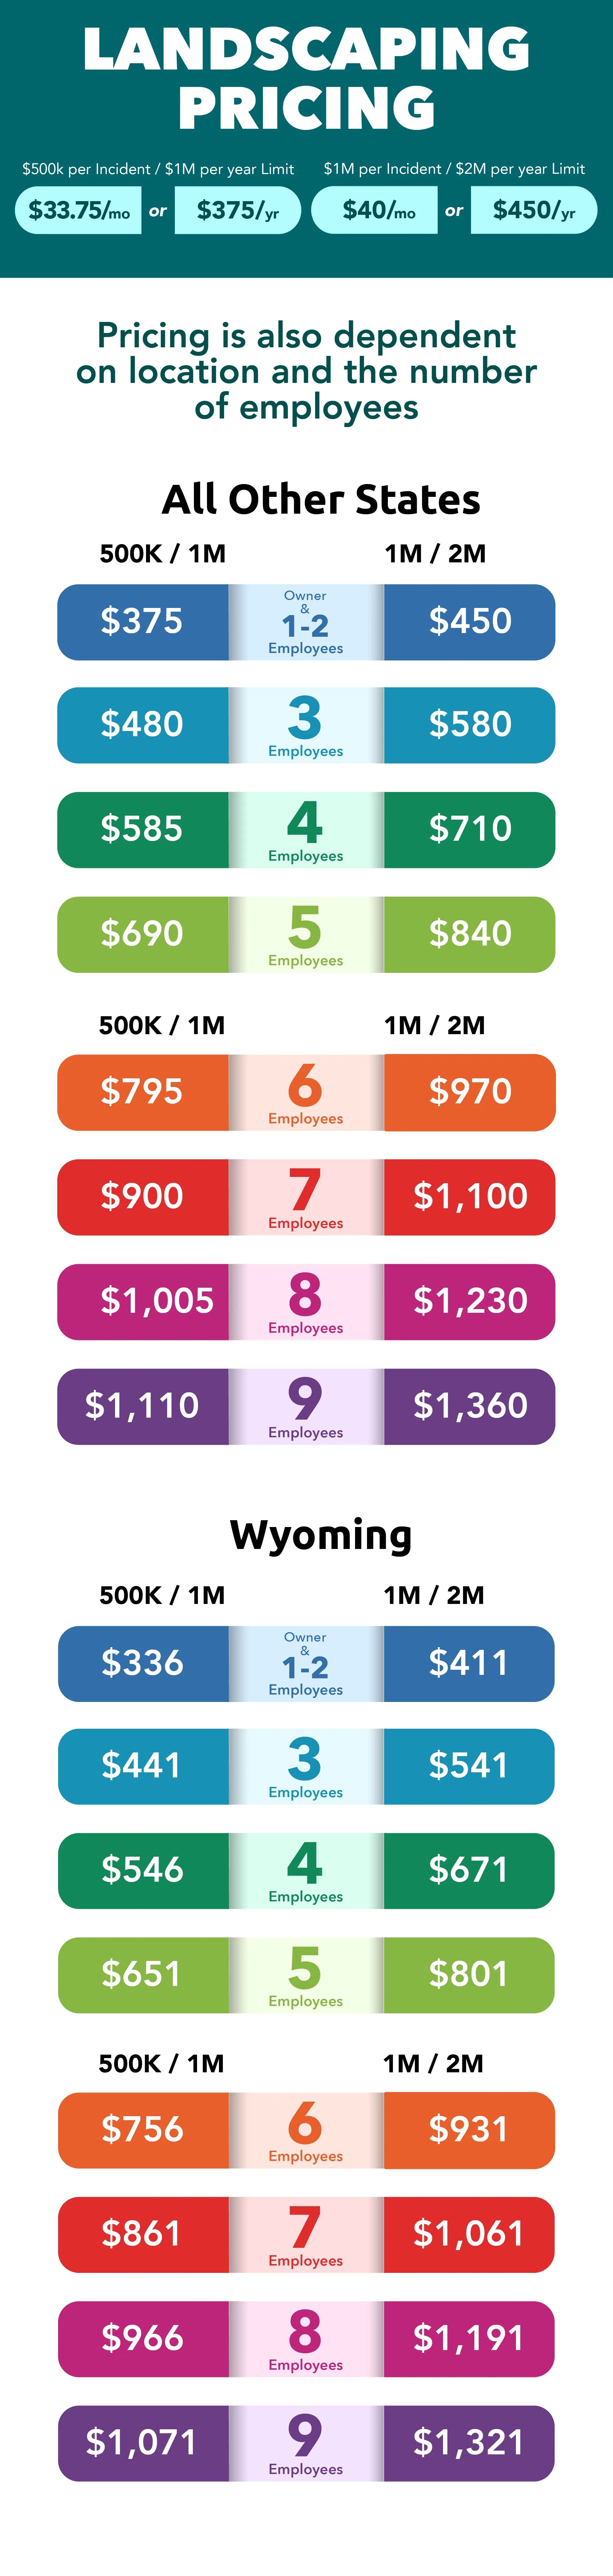
El costo de su póliza de seguro de jardinería dependerá en última instancia de una variedad de factores, que incluyen:
- Su estado
- Sus límites de responsabilidad
- Tu historial de reclamaciones
- Los tipos de servicios que ofreces
- ¿Cuántos empleados tienen?
- ¿Qué tipos y niveles de coberturas opcionales agregas?
Aquí hay un desglose de cómo su estado y número de empleados afectan los costos de su seguro de responsabilidad civil base:
¿Cómo puedo reducir el costo del seguro de jardinería?
Una forma sencilla de reducir los costos del seguro de su negocio de jardinería es elegir la facturación anual en lugar de los pagos mensuales.
También puede mitigar sus costos utilizando estas estrategias de gestión de riesgos para limitar sus riesgos en el trabajo:
- Dale una checadita a tus tijeras, recortadoras y otras herramientas antes de empezar a trabajar para verificar que estén en buen estado y prevenir accidentes.
- Realice revisiones de seguridad periódicas para detectar riesgos de tropiezo en los pasillos y manténgase alerta a otros accidentes prevenibles.
- Trabaje dentro del alcance de su póliza y de las coberturas adicionales. Esto significa evitar trabajos que estén específicamente excluidos de la cobertura, como podar árboles a menos de 15 pies de una línea eléctrica.
¿Por qué elegir Insurance Canopy para un seguro de jardinería?
¿Necesitas un seguro para tu negocio de jardinería directo al grano y que se adapte a dónde trabajas? Lo tenemos cubierto, llueve o truene:
- Cobertura que se adapta al tamaño de tu equipo
- Pagos mensuales o anuales asequibles
- Certificado de Seguro instantáneo (COI)
- Administra tu póliza en línea 24/7

Detalles de la cobertura del seguro de jardinería
Agregado General
El monto máximo que su póliza pagará en un período de póliza de 12 meses por reclamos de lesiones corporales y daños a la propiedad que usted se vea legalmente obligado a pagar debido a los servicios de su negocio.
$2,000,000
Productos y Operaciones Terminadas Agregado
El monto máximo que su póliza pagará en un período de 12 meses por reclamaciones de lesiones corporales y daños a la propiedad que resulten de los productos que utiliza para realizar sus servicios. Sin embargo, no cubre los productos que se venden o distribuyen.
$2,000,000
Límite por Ocurrencia
El máximo que tu póliza pagará por una reclamación de daños corporales o a la propiedad que estés legalmente obligado a pagar debido a tus servicios comerciales.
$1,000,000
Límite de Lesiones Personales y Publicitarias
El monto que tu póliza pagará por reclamaciones que surjan de uno o más de los siguientes delitos:
- Arresto, detención o encarcelamiento ilegal
- Denuncia maliciosa
- Desalojo forzoso o posesión ilícita
- Publicaciones orales o escritas que difamen o calumnien a una persona u organización
- Publicación oral o escrita o material que viola el derecho a la privacidad de una persona
- El uso de la idea publicitaria de otra persona en tu anuncio
$1,000,000
Límite de daños a la propiedad alquilada
Se aplica a daños por incendio en locales alquilados al asegurado y a daños, independientemente de la causa, en locales (incluido el contenido) ocupados por el asegurado por 7 días o menos.
$100,000
Cobertura de Equipos y Herramientas (Marina Interior)
También conocido como “marítimo interior”, Equipo y Herramientas cubre propiedades móviles como cortadoras de césped, bordeadora y suministros de jardinería. Excluye estructuras y artículos que están fijos permanentemente en una sola ubicación.
$155/año.
$258/año.
$670/año.
Responsabilidad Civil Profesional para Jardineros
También conocida como errores y omisiones (E&O), esta cobertura lo protege de pérdidas financieras resultantes de errores o negligencia en sus servicios. Esto incluye asesoramiento o consulta que ofrezca a un cliente y que cause daños corporales o financieros.
$25.000 por reclamación hasta un total de $50.000
$deducible de 1000
$15/mes o $180/año.
Remoción de nieve y hielo
Cobertura de responsabilidad civil para empresas de cuidado de césped que realizan servicios de remoción de nieve residencial. Esto cubre hogares unifamiliares, entradas de vehículos y pequeños complejos multifamiliares. Los servicios para propiedades comerciales y carreteras públicas no están protegidos bajo la cobertura de remoción de nieve y hielo.
$217/mes. o $2.604/año.
Mantenimiento de piscinas y estanques
Cubre la limpieza de piscinas, tratamientos químicos y reparaciones básicas de bombas y filtros. Pool and Pond Maintenance también te protege de costosas reclamaciones si tú o un empleado dañan accidentalmente la piscina o el equipo de un cliente durante el servicio.
$20/mes. o $240/año.
Lavado a presión
Protege negocios de paisajismo que ofrecen servicios en entradas de autos residenciales, cercas, patios y paredes exteriores. Sin embargo, el negocio solo debe usar productos químicos no tóxicos y a base de agua y limpiar superficies de menos de dos pisos de altura.
$13/mes. o $156/año.
Poda de árboles
Diseñado para cubrir la poda, el corte y la configuración de arbustos y árboles de hasta 30 pies (con refrendo). Sin embargo, excluye la remoción de árboles, el esmerejamiento de tocones, el trabajo de arboricultura y la poda de árboles a menos de 15 pies de las líneas eléctricas.
$48 al mes o $575 al año.
Asegurados Adicionales
Algunos trabajos de jardinería requieren agregar temporalmente contratistas o clientes a tu póliza como asegurados adicionales. Los precios comienzan en tan solo $0.83 por mes, o $10 por año por asegurado. Además, si utilizas contratistas independientes para ayudarte con los trabajos, la cobertura requiere que tú seas listado como asegurado adicional en su póliza.
$0.83/mes. o $10/año. (cada asegurado adicional)
Compensación para trabajadores
Proporciona compensación financiera a los empleados que sufren enfermedades o lesiones relacionadas con el trabajo, incluyendo salarios perdidos, gastos médicos y rehabilitación. También cubre tus honorarios legales si un empleado te demanda por una lesión o enfermedad en el lugar de trabajo.
Fianzas
Los bonos protegen a sus clientes de pérdidas financieras si usted no puede completar un contrato. También garantizan que usted cumpla con todos los requisitos legales necesarios para los trabajos.
Responsabilidad cibernética
Protege a tu negocio de pérdidas financieras causadas por estafas de phishing, ransomware y otros ciberataques. Si tu empresa procesa pagos y almacena información de clientes digitalmente, la responsabilidad cibernética es una parte esencial para asegurar tu negocio.
Cobertura de vehículo comercial
Los profesionales del cuidado del césped suelen depender de una flota de vehículos para transportar el equipo de jardinería y a los miembros del equipo. Si un empleado sufre un accidente de camino a un sitio de trabajo, la cobertura de automóvil comercial puede cubrir lesiones y daños a terceros. Además, también cubre el vandalismo y el robo de su equipo.
¿Cómo obtengo una cotización?
Completa nuestra rápida solicitud en línea y obtén tu cotización gratuita en minutos. Solo cuéntanos un poco sobre tu negocio y qué opciones de cobertura necesitas, y nosotros nos encargaremos del resto. Tienes flores que plantar y trabajos que terminar; obtén cobertura sin perder la mitad de la jornada laboral.
Preguntas Frecuentes Sobre los Costos del Seguro para Negocios de Jardinería
¿Es obligatorio el seguro de jardinería?
Seguro de jardinería puede ser necesario según su estado, ciudad o contratos con clientes. Muchas asociaciones de propietarios (HOA), jardines botánicos y propiedades comerciales exigen un comprobante de seguro antes de contratarlo.
¿El seguro de jardinería cubre el equipo robado?
Su política de jardinería estándar hace no cubre equipo robado. Necesitas agregar cobertura de herramientas y equipos para proteger su equipo contra robos o daños. Esta cobertura opcional ayuda a pagar las reparaciones o reemplazos si sus herramientas son robadas o dañadas.
Tenga en cuenta que para las reclamaciones por robo, por lo general necesita un informe policial.
¿Puedo obtener un seguro si soy jardinero a tiempo parcial?
Sí, Puedes (¡y debes!) asegurarte si eres jardinero de medio tiempo, ya que el trabajo de medio tiempo aún conlleva riesgos. Incluso un solo percance podría convertirse en un reclamo que cueste más que el equivalente a un año de primas de seguro.
Insurance Canopy ofrece cobertura para negocios de jardinería de temporada, de tiempo parcial y de tiempo completo, para que puedas mantenerte protegido sin importar tu horario.
¿Qué cubre típicamente el seguro de jardinería?
El seguro de responsabilidad civil general para jardineros está diseñado para cubrir reclamaciones por lesiones a terceros y daños a la propiedad y los costos legales relacionados, como romper sin querer el sistema de rociadores de un cliente o que un transeúnte tropiece con sus herramientas.
Desde allí, puedes personalizar tu póliza con complementos como protección de equipos, compensación para trabajadores, autos comerciales, responsabilidad cibernética o asegurados adicionales, lo que te da la flexibilidad para adaptar tu cobertura a tu forma de trabajar.
¿Todavía tienes preguntas sobre nuestras políticas? No dudes en contactar a nuestros agentes de seguros con licencia. Estamos disponibles de lunes a viernes de 8 a. m. a 8 p. m. ET.
JoAnne Hammer | Gerente de programa
JoAnne Hammer es la gerente de programa de Insurance Canopy. Cuenta con la prestigiosa designación de Asesora de Seguros Certificada (CIC) desde julio de 2004.
JoAnne entiende que iniciar y operar un negocio requiere una cantidad tremenda de tiempo, dedicación y recursos financieros. Ella cree que los seguros son la mejor manera de proteger su inversión, su empresa y sus bienes personales.
JoAnne Hammer es la gerente de programa de Insurance Canopy. Cuenta con la prestigiosa designación de Asesora de Seguros Certificada (CIC) desde julio de 2004.
JoAnne entiende que iniciar y operar un negocio requiere una cantidad tremenda de tiempo, dedicación y recursos financieros. Ella cree que los seguros son la mejor manera de proteger su inversión, su empresa y sus bienes personales.